Coco Lefoka sits down with Mithra Warrier to revisit the insights, perspectives and connections that shaped Scotiabank’s 2026 Global Alternative Managers Summit.
22 min listen
Episode summary:
In this episode of Market Points, Coco Lefoka, Associate Director, Prime Services Sales at Scotiabank, sits down with Mithra Warrier, Managing Director and Global Head of Financing Sales, to recap key themes from Scotiabank’s Global Alternative Managers Summit, held on September 22, 2026, in Toronto. They discuss how institutional investors are navigating today’s alternatives landscape, their increasing focus on risk management, and the expanding role of family offices and wealth platforms in hedge fund investing. For those who were unable to attend, this episode offers a window into the insights, perspectives and connections that made the Summit a valuable forum for managers and allocators.
This communication does not constitute investment advice or any personal recommendation to invest in a financial instrument or “investment research”. This communication is provided for information and discussion purposes only. An investment decision should not be made solely on the basis of the contents of this communication. It is not to be construed as a solicitation or an offer to buy or sell any financial instruments and has no regard to the specific investment objectives, financial situation or particular needs of any recipient. The information in this communication is based on publicly available information and although it has been compiled or obtained from sources believed to be reliable, such information has not been independently verified and no guarantee, representation or warranty, express or implied, is made as to its accuracy, completeness or correctness. Past performance or simulated past performance is not a reliable indicator of future results. Forecasts are not a reliable indicator of future performance.
This media is intended for informational purposes only and is a communication on behalf of Scotia Capital (USA) Inc. This is not investment research or investment advice, and no recommendation or financial advice is being given. This content is based on information available at the time it was recorded, subject to change without notice, and may not necessarily reflect the institutional views of Scotia Capital (USA) Inc. or its affiliates. Neither Scotia Capital (USA) Inc. nor any of its affiliates make any representations or warranties, express or implied, as to the accuracy or completeness of the statements or information contained herein and disclaim any liability whatsoever for reliance on such information for any purpose. Please refer to our legal disclosures on our website.
Announcer: You’re listening to the Scotiabank Market Points podcast. Market Points is designed to provide you with timely insights from Scotiabank Global Banking and Markets’ leaders and experts.
Coco Lefoka: Welcome to Market Points. I'm Coco Lefoka, Associate Director, Prime Services Sales at Scotiabank. For institutional investors, the challenge in alternatives today isn't simply gaining exposure, it's identifying the strategies that offer the most compelling risk-adjusted return opportunities within the context of their overall portfolio.
Those questions were at the center of Scotiabank's Global Alternative Managers Summit, held in Toronto on September 22nd, which brought together institutional investors and alternative asset managers across a range of strategies.
On this episode of Market Points, we're recapping the highlights of the conference, from where we're seeing investor interest across the alternative landscape, to the evolving risk environment, the changing allocator base, and the growing role of Canadian managers.
And to help me walk through the key themes, I'm joined by Mithra Warrier, Managing Director and Global Head of Financing Sales at Scotiabank. Mithra, thanks for joining me.
Mithra Warrier: Thank you for taking the time. It's great to chat.
CL: So, let's start with the Summit itself. Why was now the right time for Scotia Prime Services to bring together hedge funds and investors?
MW: You know, a mentor of mine told me a while ago, "Content creates connectivity." And that's really stayed with me.
If you want people to connect, and you want them to remember that meeting, and you want them to have lasting engagement, the best way to do it is through content. And all markets are interesting, but these markets – geopolitically, from an AI standpoint, from a corporate earnings standpoint, from a macroeconomic standpoint – are extremely interesting.
And we've seen a fair amount of volatility in the public markets this year. But private markets are also interesting, and now we're seeing the intersectionality of public and private markets. So, the timing is extremely topical to bring investors together for a day of conversation and knowledge and insights.
But there's also convergence among public and private markets, and a lot of things happening structurally in the market that also makes sense. So that answers a little bit of the why now.
And why us? As Canada's most global bank, we've really been expanding into North America and Europe as well as Latin America. And one of the things is that for our client base there, we are becoming more meaningful. And being a more meaningful provider means being a value-added partner to those organizations.
And as a value-added partner, you really deepen inner circle relationships in two ways for your clients. You help them make money or you help them raise money, and both are equally important to deepening your relationships and for our client base, the Canadian institutional allocator community is among the largest and most sophisticated and most sought after.
And as a Canadian bank, to host an event at our headquarters with investors with whom we have deep and longstanding ties and have the ability to bring global clients here to talk to those investors and facilitate those, is very powerful and meaningful and an important way of deepening our relationships on both sides.
CL: That's a great recap of the event. I want to drill into the managers that we had. We had a host of strategies from everything from quant to convexity, credit, multi-strat. But what stood out for you in the managers that we hosted, and what was topical for the investors that we had in attendance?
MW: I think when putting an event together, the first thing you have to think about is what is the information you want to provide to the audience, and how are you making sure that their day is productive and that they leave learning something that maybe they didn't know before or meeting some people that they didn't see before.
You know, when you and I were planning this, it was very important to us that we have a diverse range of strategies. And when institutional allocators are looking at their portfolio allocation, they're not thinking in silos.
They're thinking across their whole portfolio, and they're thinking about how to optimize returns and manage risk for their end clients, their beneficial owners. And oftentimes in Canada, among the Maple Eight, it's their pensioners. It's everyday people that they're representing. And so, for them, it is really important to understand the wide spectrum of what is out there in the marketplace.
And so, when we step back and pulled back the curtain on who are the type of managers that we wanted to bring, it's very important that, you know, all strategies and asset classes be represented. And what we saw was we saw speakers that have, for example, a strong expertise in the credit markets that are now looking at the private market and private lens of the credit markets. Because again, that convergence of public and private markets and being able to play both and provide insights from both angles is really important.
The quantitative space and quantitative strategies have had a massive evolution, not just in terms of their approaches and market structure and their use of AI and machine learning, but also how they've evolved in terms of providing transparency to investors and how they're often at the cutting edge of new strategies and harvesting new ways of returns and maximizing and optimizing the return profile for their investors.
Multi-strategy is perennial because what do multi-strategy hedge funds offer to investors? They offer an uncorrelated, diversified return stream, which again, in markets that are riled by uncertainty, is very important to have. And then you also had strategies that were coming at portfolio construction or you want to build some custom exposure, and that is the last piece of the puzzle that you're looking at how to address your asset allocation, we now had speakers that were able to speak to that and represent that.
So overall, it was a very diverse mix of strategies, and I think that really was the standout, that now if you're looking to build a portfolio that performs in all weathers, that has the distinct capability of achieving your stated goals for your institution, you need to look at a diverse range of strategies, and you need to have the depth and sophistication to understand what roles all of them play. So that was one standout for me.
The other thing was that across all of these managers, risk management was front and center. And I think the key thing to remember is risk management doesn't mean risk avoidance. It means how to look at risk, how to quantify it, how to evaluate it, how to anticipate it, and then how to manage for it within your portfolio, again, to meet your goals and your investors' goals.
And then the third thing was talent. All of them, despite the proliferation of AI in these markets, all of them talked about how sourcing talent and human capital was still essential and important to them. The fourth thing was the strength of partnerships with the Street and with prime brokers and providers like ourselves, and having that ecosystem be as strong as possible.
And the fifth thing was really a focus on repeatable process and having a differentiation and an edge. At the end of the day, you have to provide your investors a differentiated value, and you have to know what clearly makes you stand out, and your investors have to understand that. So, you have to know what makes it stand out, you have to have a repeatable process to prove that differentiation, and you have to articulate it to your investors.
So, regardless of who the manager was, those themes were consistent across the day.
CL: On that point on risk management, what do you assess of the current risk environment in the conversations you had during the day with allocators? To your point, how they're thinking about their portfolios and downside protection, but also capitalizing on where the opportunity is in a volatile environment.
MW: One of the conversations I was having during one of the coffee breaks, an investor said, "The way you should think about risk is, are you getting paid adequately for taking that risk?" So, if you are investing in a manager in a concentrated strategy that is directional and levered, you might be facing the prospect of double-digit returns.
But are those double-digit returns enough payment for the risk you're taking? So, you always have to, from this allocator's perspective, think of it from a risk and reward standpoint. And that's why a lot of allocators also have this idea of risk-adjusted returns, right? So, it's not just looking at the absolute return number, but what is that return number adjusted for the risk that you're taking?
And so, I think a lot of times when you get manager tear sheets sent to you or you see marketing materials that tout the returns, it's actually what's that risk-adjusted number, and that's what allows you to separate from the noise.
CL: How has risk management really evolved with allocators? It'd be interesting you know, we also had Innocap join us and we've seen an adoption, of SMA platforms as one avenue for managing risk.
But what's your assessment, not just on the day, but among conversations we've had with allocators in lead up to the summit around how they're viewing managing risk when allocating to hedge funds.
MW: To take a step back, for those listening, SMAs stand for Separately Managed Accounts. And if you were an investor in a hedge fund 20 years ago or even 10 years ago, the primary mechanism was you were one limited partner among many into a commingled fund. So whatever funds you invested were commingled with other investors' funds in that manager's account or fund.
Post the great financial crisis, separately managed accounts evolved as a way for investors to ring-fence their investment from the other investors, therefore offering a layer of protection whereby if the manager were to close shop or go into a bankruptcy type of situation, you're not waiting for all the other investors to get their money out the door first. You're not waiting in line with everybody else. You have your own pocket of a separately managed account that you can remove your funds whenever you need.
So that was a structural way of establishing a little bit of a barrier where your assets were segregated and protected, but that wasn't really helping you manage risk and optimize your return because at the end of the day, you were still subject to the way the manager was trading and that manager's portfolio construct, and you were signing up for that.
That model has since evolved significantly, largely driven by advances in technology. And the reason was because when you had a separately managed account, both for the manager and the allocator, it was a lot more work, where the manager now has to allocate their portfolio across two different accounts, they have different trading agreements, different operational teams, et cetera, et cetera. And for the allocator also, now you have an account that is in your name, you're funding it, you're responsible for the cash and wire movements. It's on your balance sheet.
Fast-forward 10 years later, and with technological advances, those operational hurdles or friction have been completely removed by providers like Innocap and their peers out there. What that's done is it's allowed allocators to think in a much more sophisticated manner about how to make these SMAs work harder for them. So now you can prescribe the net exposure that the portfolio is supposed to take. You can prescribe the amount of leverage that you want that separately managed account to take.
And you can now play a much more active role in managing your cash, because one thing that you can do is it's your account, it's essentially in your name. You can now take that portfolio, and you can face prime brokers directly, and you can negotiate your fees and your margin and the level of collateral that you're putting up.
So, it's also a greater form of capital efficiency for you. You can minimize the amount of capital that you're putting up as much as possible, and then you can use the extra capital for different purposes. And so, it's a much greater way of controlling how you use your cash to, again, optimize for your stated goals, right?
So, it's given allocators a way to get exposure to the asset class, but have much greater control in the risk, the liquidity, the leverage, the directionality of the portfolio.
CL: I think that speaks to the sophistication of Canadian allocators.
The Maple Eights have been long-term allocators and they, some of them look very much as we often say to our clients in the U.S. or Europe, they look very much like sovereign wealth funds. But we've seen the evolution of other allocators, be they pensions as well as family offices in terms of their sophistication.
Maybe you could speak to that, particularly for those listening outside Canada, about what the opportunity set looks like for those other pensions and family offices that are also becoming much more sophisticated in terms of how they allocate to hedge funds.
MW: The Maple Eight are some of the most sophisticated investors in the world, not just in hedge funds, but just across public and private markets.
And what was interesting to me, though, yesterday, I noticed that we had strong representation from the Maple Eight, but we also had a lot of representation from family offices, wealth platforms, few university endowments as well. And that, to me, reflects an increased democratization of hedge fund investing and also an increased sophistication among all investor types.
I think it's no surprise to anyone that the wealth space has been growing in its sophistication and its acceptance of alternatives as a way of portfolio allocation. And so, hedge fund investment among wealth platforms is among the fastest growing and continues to grow. And I think, again, if you think about what is the role that a hedge fund plays in an allocator's portfolio, what it is supposed to be is as a diversifier from your traditional equity or fixed income investment.
It's supposed to be a liquid form of diversifying from your other asset classes. And so, in that vein, as more family offices, more wealth platforms have increased their investing in private equity and venture, they need access to hedge funds as a way of having alternatives that provide a little bit more of a liquid investment, perhaps the ability to short, and more importantly, less correlation to the markets than their other investments.
So as the acceptance of diversification and uncorrelated returns has grown, you're seeing the family office and wealth platforms become far more engaged in hedge fund investing than ever before. And I think that'll only continue to grow.
CL: Well, we held the summit in Toronto, so we, we should spend some time with a little bit of CanCon.
When we were putting this event together, we thought we'd bring together investors and managers in Toronto. And it was such a great idea to bring together investors in Toronto that the Prime Minister of Canada decided to replicate the idea, but he scooped us by a week. So, would like to get your perspective on the Canadian piece of the summit yesterday.
You know, we had Canadian managers on a platform. Where do you think the moment is for Canada that was your takeaway, be it from the opportunity to invest here or what Canadian managers might present to investors outside Canada?
MW: What I always found interesting historically was that I would come to Canada for conferences and cap intro events even prior to my time at Scotiabank. And what I always found was that there are many events in Canada targeting institutional investors. Very few of them featured Canadian managers. And for us, as a Canadian bank headquartered in Toronto, operating globally, when we are hosting an event that features Canadian institutional investors, it is deeply rooted in our value system to ensure that our clients, our core clients in our home market, are featured in some way in that event.
When we put them on a panel yesterday, some notes stood out. One, which is the ambition of the Canadian managers. I think we heard from one very large, well-established Canadian manager that they now have ambitions to take on the multi-strategy hedge funds that have dominated in the United States for over twenty years, and that they believe they can do it.
Two, we know, hearing from a managed account platform that was on the panel, they are the largest managed account platform in the world, and they have some of the most global and most sophisticated pensions, sovereign wealth funds, and asset managers on their platform utilizing them. So, this was a Canadian firm which is now central to some of the largest investment organizations in the world being able to deploy their capital in a capital-efficient and risk-centric manner.
And then the third thing was the level of diversification. Our third panelist talked about, again, the intersectionality between public and private markets, where they're playing, the innovation in the fixed income space that they are seeing. And so, it's very interesting to hear the ambition, the sophistication, and the breadth of the managers on their platform.
And what clearly came through was that investors, when looking at their portfolios, would be well-served to spend a little bit more time looking at the home market, because there are some great managers here. But it's also an environment where launching a startup, particularly in Canada, is very difficult.
And so, one of the things that I think was a takeaway for everybody is what can we all do to ensure that for those managers wanting to launch funds here at home, how can we create a more welcoming environment for them to get their business off the ground? How can we have more emerging manager programs? How can we have incubators? And really the infrastructure that allows startup hedge funds to then bloom and become the large, sophisticated hedge funds and not be the exceptions, but rather be the norm. That was a takeaway.
But I think another thing is from a market standpoint, the AI conversation is it's here to stay, and there's so much from the standpoint of energy, power, mining, metals, sectors that are core to Canadian markets that are very resonant.
So not only is a market opportunity there, the sophistication is there, the ambition is there, and the innovation is there. So, we were very proud to have that Canadian perspectives panel, and we hope to drive that conversation further.
CL: So maybe to close this out, what was a key takeaway for you from the Summit?
MW: I think the key takeaway for me is, again, going back to the earlier comment, content creates connectivity. And no matter how dominant AI becomes, if you can bring people together in a setting that fosters organic knowledge-sharing and the cultivation of insights, relationships will grow out of that, and business will follow from there.
So, we look forward to repeating this event next year.
CL: That's a wonderful final thought. Thanks for doing this and thanks for the discussion, Mithra.
MW: Thank you.
CL: Scotiabank's strong relationships across both the allocator and manager ecosystem help bring these perspectives together through forums like the Global Alternative Managers Summit. These events are a key part of Scotiabank Prime Services’ capital introduction platform, connecting alternative investment managers with leading investors and facilitating relationships, capital allocation opportunities, and strategic partnerships across the alternatives landscape.
If you were unable to join us for this year's Summit, reach out to your Scotiabank Prime Services representative to learn more about upcoming events and future opportunities to participate.
I'm Coco Lefoka with Scotiabank Prime Services. Thanks for listening.
Announcer: Thanks for listening to Scotiabank Market Points. Be sure to follow the show on your favourite podcast platform. And you can find more thought leading content on our website at gbm.scotiabank.com.
La transcription suivante a été générée à l'aide de la traduction automatique.
Présentatrice : Vous écoutez le balado Le point sur les marchés de la Banque Scotia. La série de balados elle vise à vous présenter les perspectives des leaders et experts des Services bancaires et marchés mondiaux de la Banque Scotia.
Coco Lefoka : Bienvenue à Market Points. Je suis Coco Lefoka, directrice associée, Ventes Prime Services à la Banque Scotia. Pour les investisseurs institutionnels, le défi dans le domaine des placements alternatifs aujourd’hui ne consiste pas simplement à obtenir une exposition, mais à identifier les stratégies qui offrent les occasions de rendement ajusté au risque les plus attrayantes dans le contexte de leur portefeuille global.
Ces questions étaient au cœur du Sommet mondial des gestionnaires alternatifs de la Banque Scotia, tenu à Toronto le 22 septembre, qui a réuni des investisseurs institutionnels et des gestionnaires d’actifs alternatifs représentant un large éventail de stratégies.
Dans cet épisode de Market Points, nous revenons sur les faits saillants de la conférence, qu’il s’agisse des secteurs du marché alternatif qui suscitent l’intérêt des investisseurs, de l’évolution de l’environnement de risque, du profil changeant des répartiteurs d’actifs ou encore du rôle grandissant des gestionnaires canadiens.
Et pour m’aider à parcourir les principaux thèmes, je suis accompagnée de Mithra Warrier, directrice générale et cheffe mondiale, Ventes de financement à la Banque Scotia. Mithra, merci d’être avec nous.
Mithra Warrier : Merci de m’accorder du temps. C’est un plaisir d’échanger avec vous.
CL : Commençons par le Sommet lui-même. Pourquoi était-ce le bon moment pour Scotia Prime Services de réunir des fonds de couverture et des investisseurs?
MW : Vous savez, un de mes mentors m’a dit il y a quelque temps : « Le contenu crée des liens. » Et cette phrase est restée avec moi.
Si vous souhaitez que les gens se connectent entre eux, qu’ils se souviennent d’une rencontre et qu’ils développent un engagement durable, la meilleure façon d’y parvenir est par le contenu. Tous les marchés sont intéressants, mais les marchés actuels, sur les plans géopolitique, de l’intelligence artificielle, des bénéfices des entreprises et de la macroéconomie, sont particulièrement fascinants.
Nous avons observé une certaine volatilité sur les marchés publics cette année. Mais les marchés privés sont eux aussi très intéressants, et nous assistons désormais à une convergence entre les marchés publics et privés. Le moment est donc particulièrement opportun pour réunir des investisseurs lors d’une journée consacrée aux échanges, aux connaissances et aux perspectives.
Il existe également une convergence entre les marchés publics et privés, ainsi que de nombreux changements structurels qui rendent cette initiative pertinente. Cela répond en partie à la question du « pourquoi maintenant ».
Et pourquoi nous? En tant que banque canadienne la plus internationale, nous avons continué de renforcer notre présence en Amérique du Nord, en Europe ainsi qu’en Amérique latine. Pour notre clientèle dans ces régions, nous sommes devenus un partenaire de plus en plus important. Et être un partenaire important signifie offrir une valeur ajoutée à ces organisations.
En tant que partenaire à valeur ajoutée, vous approfondissez les relations privilégiées avec vos clients de deux façons : en les aidant à gagner de l’argent ou en les aidant à mobiliser des capitaux. Les deux sont également importantes pour renforcer vos relations. Pour notre clientèle, la communauté canadienne des répartiteurs d’actifs institutionnels compte parmi les plus importantes, les plus sophistiquées et les plus recherchées au monde.
En tant que banque canadienne, accueillir un événement à notre siège social avec des investisseurs avec lesquels nous entretenons des relations profondes et de longue date, tout en ayant la capacité d’amener ici des clients mondiaux afin qu’ils puissent échanger avec ces investisseurs, est extrêmement puissant, significatif et constitue un moyen important de renforcer les relations des deux côtés.
CL : C’est un excellent résumé de l’événement. J’aimerais approfondir le sujet des gestionnaires présents. Nous avions un large éventail de stratégies, allant du quantitatif à la convexité, en passant par le crédit et les stratégies multistratégies. Qu’est-ce qui vous a particulièrement marquée chez les gestionnaires que nous avons accueillis, et quels sujets étaient les plus pertinents pour les investisseurs présents?
MW : Je pense que lorsque l’on organise un événement, la première question à se poser est la suivante : quelle information souhaite-t-on transmettre à l’auditoire et comment s’assurer que leur journée soit productive et qu’ils repartent en ayant appris quelque chose de nouveau ou en ayant rencontré des personnes qu’ils n’auraient peut-être pas croisées autrement?
Lorsque vous et moi préparions cet événement, il était très important à nos yeux de présenter une gamme diversifiée de stratégies. Et lorsque les répartiteurs institutionnels réfléchissent à la composition de leurs portefeuilles, ils ne le font pas en vase clos.
Ils réfléchissent à l’ensemble de leur portefeuille et à la manière d’optimiser les rendements tout en gérant les risques pour leurs clients finaux, leurs bénéficiaires. Souvent, au Canada, parmi les « Maple Eight », il s’agit des retraités, de gens ordinaires qu’ils représentent. Il est donc essentiel pour eux de comprendre toute l’étendue des possibilités offertes sur le marché.
Lorsque nous avons pris du recul pour déterminer le type de gestionnaires que nous souhaitions inviter, il était essentiel que toutes les stratégies et toutes les catégories d’actifs soient représentées. Nous avons ainsi accueilli, par exemple, des conférenciers dotés d’une solide expertise sur les marchés du crédit qui examinent désormais ces marchés sous l’angle du privé. Encore une fois, cette convergence entre marchés publics et privés, et la capacité d’évoluer dans les deux univers tout en apportant des perspectives issues de chacun, sont extrêmement importantes.
L’univers quantitatif et les stratégies quantitatives ont connu une évolution considérable, non seulement dans leurs approches, leur structure de marché et leur utilisation de l’intelligence artificielle et de l’apprentissage automatique, mais également dans leur capacité à offrir davantage de transparence aux investisseurs. Elles se trouvent souvent à l’avant-garde de nouvelles stratégies et de nouvelles façons de générer des rendements, tout en optimisant le profil rendement-risque pour leurs investisseurs.
Les stratégies multistratégies demeurent un grand classique, car qu’offrent-elles aux investisseurs? Une source de rendement diversifiée et non corrélée qui, dans des marchés marqués par l’incertitude, revêt une importance particulière.
Nous avions également des stratégies davantage axées sur la construction de portefeuille ou sur la création d’expositions sur mesure. Lorsque vous cherchez à compléter votre répartition d’actifs, nous avions maintenant des intervenants capables d’aborder ces sujets et de les représenter.
Dans l’ensemble, nous avons présenté un mélange très diversifié de stratégies. Pour moi, c’est l’un des principaux points à retenir : si vous souhaitez bâtir un portefeuille capable de performer dans toutes les conditions de marché et d’atteindre les objectifs fixés pour votre institution, vous devez examiner un large éventail de stratégies et posséder la profondeur et la sophistication nécessaires pour comprendre le rôle que chacune joue. Voilà ce qui m’a particulièrement marquée.
L’autre élément marquant est que, chez tous ces gestionnaires, la gestion des risques occupait une place centrale. Il est important de rappeler que la gestion des risques ne signifie pas l’évitement des risques. Elle consiste plutôt à comprendre les risques, les quantifier, les évaluer, les anticiper, puis les gérer à l’intérieur d’un portefeuille afin d’atteindre vos objectifs et ceux de vos investisseurs.
Le troisième thème était le talent. Malgré la prolifération de l’intelligence artificielle dans ces marchés, tous ont souligné que l’acquisition et le développement du capital humain demeuraient essentiels.
Le quatrième concernait la solidité des partenariats avec les acteurs du marché, les courtiers principaux et les fournisseurs de services comme nous. Il est crucial de disposer d’un écosystème aussi robuste que possible.
Enfin, le cinquième thème portait sur l’importance d’un processus reproductible et d’un avantage concurrentiel distinctif. En fin de compte, vous devez offrir à vos investisseurs une valeur différenciée et être capable d’expliquer clairement ce qui vous distingue. Vos investisseurs doivent également le comprendre. Il faut donc savoir ce qui vous démarque, disposer d’un processus répétable qui démontre cette différenciation, puis être en mesure de la communiquer efficacement à vos investisseurs.
Ainsi, peu importe le gestionnaire, ces thèmes se sont retrouvés de façon constante tout au long de la journée.
CL : Sur ce point concernant la gestion des risques, quelle est votre évaluation de l’environnement de risque actuel à la lumière des conversations que vous avez eues au cours de la journée avec les répartiteurs d’actifs? Comme vous l’avez mentionné, comment réfléchissent-ils à leurs portefeuilles, à la protection contre les risques à la baisse, mais aussi à la façon de tirer parti des occasions dans un environnement volatil?
MW : Lors de l’une des conversations que j’ai eues pendant une pause-café, un investisseur m’a dit : « La façon dont il faut envisager le risque est de se demander si vous êtes adéquatement rémunéré pour le risque que vous prenez. » Ainsi, si vous investissez auprès d’un gestionnaire dont la stratégie est concentrée, directionnelle et avec effet de levier, vous pourriez viser des rendements à deux chiffres.
Mais ces rendements à deux chiffres constituent-ils une rémunération suffisante pour le risque assumé? Du point de vue de ce répartiteur d’actifs, il faut toujours analyser la question sous l’angle du risque et du rendement. C’est pourquoi de nombreux répartiteurs s’appuient également sur la notion de rendement ajusté au risque. Il ne s’agit pas seulement d’examiner le rendement absolu, mais plutôt de déterminer ce que vaut ce rendement une fois ajusté en fonction du niveau de risque pris.
Je pense que, bien souvent, lorsque des fiches d’information de gestionnaires vous sont présentées ou que vous consultez du matériel marketing mettant de l’avant les rendements, la véritable question est de connaître le rendement ajusté au risque. C’est ce qui vous permet de distinguer ce qui compte réellement du simple bruit ambiant.
CL : Comment la gestion des risques a-t-elle réellement évolué chez les répartiteurs d’actifs? C’est intéressant, car nous avons également accueilli Innocap parmi nous et nous avons observé une adoption croissante des plateformes de comptes gérés séparément (SMA) comme moyen de gérer le risque.
Au-delà des discussions tenues aujourd’hui, quelle est votre évaluation, à la lumière des conversations que nous avons eues avec les répartiteurs d’actifs avant le Sommet, de la façon dont ils envisagent la gestion du risque lorsqu’ils investissent dans des fonds de couverture?
MW : Pour prendre un peu de recul, pour les personnes qui nous écoutent, SMA signifie Separate Managed Accounts, ou comptes gérés séparément. Si vous étiez investisseur dans un fonds de couverture il y a 20 ans, voire même il y a 10 ans, le mécanisme principal consistait à être un commanditaire parmi plusieurs dans un fonds commun. Ainsi, les capitaux que vous investissiez étaient regroupés avec ceux des autres investisseurs dans le compte ou le fonds du gestionnaire.
À la suite de la grande crise financière, les comptes gérés séparément ont évolué pour permettre aux investisseurs d’isoler leurs placements de ceux des autres investisseurs. Cela offrait un niveau de protection supplémentaire puisque, si le gestionnaire cessait ses activités ou se retrouvait dans une situation de faillite, vous n’aviez pas à attendre que tous les autres investisseurs récupèrent leur argent avant vous. Vous n’attendiez pas dans la même file que tout le monde. Vous disposiez de votre propre compte géré séparément et pouviez retirer vos fonds lorsque nécessaire.
Il s’agissait donc d’une façon structurelle de mettre en place une certaine protection grâce à la séparation et à la sécurisation de vos actifs. Toutefois, cela ne contribuait pas réellement à la gestion du risque ni à l’optimisation du rendement puisque, au bout du compte, vous demeuriez exposé à la façon dont le gestionnaire investissait et construisait son portefeuille. C’était précisément ce à quoi vous souscriviez.
Depuis, ce modèle a énormément évolué, principalement grâce aux avancées technologiques. La raison est qu’à l’époque, les comptes gérés séparément impliquaient beaucoup plus de travail, tant pour le gestionnaire que pour le répartiteur d’actifs. Le gestionnaire devait répartir son portefeuille entre plusieurs comptes, composer avec différentes conventions de négociation, différentes équipes opérationnelles, et ainsi de suite. Pour le répartiteur également, le compte était à son nom, il devait le financer, gérer les mouvements de trésorerie et les virements. Le compte figurait sur son bilan.
Dix ans plus tard, grâce aux avancées technologiques, ces obstacles opérationnels et cette friction ont pratiquement disparu grâce à des fournisseurs comme Innocap et d’autres acteurs du marché. Cela a permis aux répartiteurs d’actifs d’adopter une approche beaucoup plus sophistiquée pour faire en sorte que ces SMA travaillent davantage pour eux.
Vous pouvez maintenant définir l’exposition nette que le portefeuille doit maintenir. Vous pouvez déterminer le niveau d’effet de levier que vous souhaitez appliquer à ce compte géré séparément.
Vous pouvez également jouer un rôle beaucoup plus actif dans la gestion de votre trésorerie, parce qu’il s’agit de votre compte, essentiellement à votre nom. Vous pouvez désormais utiliser ce portefeuille et traiter directement avec les courtiers principaux, tout en négociant vos frais, vos marges et le niveau de garanties que vous souhaitez fournir.
Il s’agit également d’une forme améliorée d’efficacité du capital. Vous pouvez réduire au minimum les capitaux que vous immobilisez et utiliser le capital excédentaire à d’autres fins. C’est donc une manière beaucoup plus efficace de gérer votre trésorerie afin, encore une fois, d’optimiser l’atteinte de vos objectifs.
Ainsi, les répartiteurs d’actifs disposent désormais d’un moyen d’obtenir une exposition à cette catégorie d’actifs tout en exerçant un contrôle beaucoup plus grand sur le risque, la liquidité, l’effet de levier et l’orientation du portefeuille.
CL : Je pense que cela témoigne du niveau de sophistication des répartiteurs d’actifs canadiens.
Les « Maple Eight » sont des investisseurs institutionnels de longue date et, comme nous le disons souvent à nos clients aux États-Unis ou en Europe, certains ressemblent beaucoup à des fonds souverains. Toutefois, nous avons également observé l’évolution d’autres types de répartiteurs d’actifs, qu’il s’agisse de régimes de retraite ou de bureaux de gestion de patrimoine familial (family offices), en ce qui concerne leur niveau de sophistication.
Peut-être pourriez-vous nous en dire davantage à ce sujet, particulièrement pour les personnes qui nous écoutent à l’extérieur du Canada, et expliquer à quoi ressemble l’éventail des possibilités pour ces autres régimes de retraite et bureaux de gestion de patrimoine familial qui deviennent eux aussi beaucoup plus sophistiqués dans leur façon d’allouer des capitaux aux fonds de couverture.
MW : Les « Maple Eight » comptent parmi les investisseurs les plus sophistiqués au monde, non seulement dans les fonds de couverture, mais aussi dans l’ensemble des marchés publics et privés.
Ce qui m’a toutefois frappée hier, c’est que nous avions une forte représentation des « Maple Eight », mais également une importante présence de bureaux de gestion de patrimoine familial (family offices), de plateformes de gestion de patrimoine et de quelques fonds de dotation universitaires. Pour moi, cela reflète une démocratisation croissante de l’investissement dans les fonds de couverture ainsi qu’une sophistication accrue de tous les types d’investisseurs.
Je pense que ce n’est une surprise pour personne que le secteur de la gestion de patrimoine gagne en sophistication et accepte de plus en plus les placements alternatifs comme outil de répartition de portefeuille. L’investissement dans les fonds de couverture au sein des plateformes de gestion de patrimoine figure parmi les segments connaissant la croissance la plus rapide et continue de progresser.
Si l’on réfléchit au rôle que jouent les fonds de couverture dans le portefeuille d’un répartiteur d’actifs, leur objectif est essentiellement de diversifier les placements traditionnels en actions ou en titres à revenu fixe.
Ils sont censés constituer une forme liquide de diversification par rapport aux autres catégories d’actifs. Ainsi, à mesure que davantage de bureaux de gestion de patrimoine familial et de plateformes de gestion de patrimoine augmentent leurs investissements dans le capital-investissement et le capital de risque, ils ont besoin d’accéder aux fonds de couverture afin de disposer de placements alternatifs offrant une plus grande liquidité, éventuellement la possibilité de prendre des positions vendeuses, et surtout une corrélation moindre avec les marchés que leurs autres investissements.
À mesure que l’acceptation de la diversification et des rendements non corrélés s’est renforcée, on constate que les bureaux de gestion de patrimoine familial et les plateformes de gestion de patrimoine sont devenus beaucoup plus engagés dans l’investissement en fonds de couverture qu’auparavant. Et je pense que cette tendance ne fera que s’accentuer.
CL : Nous avons tenu le Sommet à Toronto, alors nous devrions consacrer un peu de temps au contenu canadien.
Lorsque nous avons organisé cet événement, nous pensions réunir investisseurs et gestionnaires à Toronto. Et l’idée de réunir des investisseurs à Toronto était tellement bonne que le premier ministre du Canada a décidé de la reproduire, mais il nous a devancés d’une semaine. J’aimerais donc connaître votre point de vue sur la dimension canadienne du Sommet d’hier.
Nous avions notamment des gestionnaires canadiens sur scène. Selon vous, où en est le Canada actuellement? Quels sont, selon vous, les principaux enseignements, que ce soit du point de vue des occasions d’investissement au pays ou de ce que les gestionnaires canadiens peuvent offrir à des investisseurs à l’extérieur du Canada?
MW : Ce que j’ai toujours trouvé intéressant, historiquement, c’est que je venais au Canada pour participer à des conférences et à des événements de présentation auprès d’investisseurs institutionnels, même avant mon arrivée à la Banque Scotia.
Et ce que j’ai toujours constaté, c’est qu’il existe de nombreux événements au Canada destinés aux investisseurs institutionnels, mais très peu mettent en vedette des gestionnaires canadiens. Pour nous, en tant que banque canadienne ayant son siège social à Toronto et exerçant ses activités à l’échelle mondiale, lorsque nous organisons un événement destiné aux investisseurs institutionnels canadiens, il est profondément ancré dans notre système de valeurs de veiller à ce que nos clients, nos principaux clients de notre marché d’origine, soient représentés d’une façon ou d’une autre lors de cet événement.
Lorsque nous les avons réunis sur un panel hier, plusieurs éléments se sont démarqués.
Premièrement, l’ambition des gestionnaires canadiens. Nous avons entendu un gestionnaire canadien de grande taille et bien établi expliquer qu’il nourrit désormais l’ambition de rivaliser avec les fonds de couverture multistratégies qui dominent le marché américain depuis plus de vingt ans, et qu’il croit pouvoir y parvenir.
Deuxièmement, nous avons appris, grâce à l’une des plateformes de comptes gérés qui participait au panel, qu’elle est la plus importante plateforme de comptes gérés au monde et qu’elle compte parmi ses utilisateurs certains des régimes de retraite, fonds souverains et gestionnaires d’actifs les plus mondiaux et les plus sophistiqués. Nous parlons donc ici d’une entreprise canadienne devenue un acteur central permettant à certaines des plus grandes organisations d’investissement du monde de déployer leur capital de manière efficace sur le plan du capital et axée sur la gestion du risque.
Troisièmement, il y avait le niveau de diversification. Notre troisième panéliste a parlé, encore une fois, de la convergence entre les marchés publics et privés, des secteurs dans lesquels ils investissent et de l’innovation qu’ils observent dans le domaine du revenu fixe. Il était donc très intéressant d’entendre parler de l’ambition, de la sophistication et de l’étendue des activités représentées au sein de ce panel.
Ce qui est apparu clairement, c’est que les investisseurs auraient intérêt à consacrer davantage de temps à l’étude du marché canadien lorsqu’ils évaluent leurs portefeuilles, car il existe ici d’excellents gestionnaires. Cependant, il demeure très difficile de lancer une entreprise en démarrage, en particulier dans le secteur des fonds de couverture au Canada.
L’un des principaux enseignements pour tous les participants était donc de réfléchir à ce que nous pouvons faire collectivement afin d’offrir un environnement plus favorable aux gestionnaires souhaitant lancer des fonds au pays. Comment pouvons-nous créer davantage de programmes destinés aux gestionnaires émergents? Comment pouvons-nous mettre en place des incubateurs? Et surtout, comment pouvons-nous développer l’infrastructure qui permettra aux jeunes fonds de couverture de croître et de devenir de grandes organisations sophistiquées, non pas l’exception, mais la norme? Voilà l’un des principaux constats.
Je pense qu’un autre point important est que la conversation autour de l’intelligence artificielle est là pour rester. Lorsqu’on considère les secteurs de l’énergie, de l’électricité, de l’exploitation minière, des métaux et d’autres secteurs fondamentaux pour les marchés canadiens, il existe de nombreuses occasions très pertinentes.
Ainsi, les occasions de marché sont présentes. La sophistication est présente. L’ambition est présente. L’innovation est présente. Nous étions donc très fiers de tenir ce panel consacré aux perspectives canadiennes et espérons poursuivre cette conversation à l’avenir.
CL : Pour conclure, quel est le principal enseignement que vous retenez de ce Sommet?
MW : Je pense que le principal enseignement pour moi est, encore une fois, de revenir à ce commentaire formulé plus tôt : le contenu crée des liens.
Peu importe à quel point l’intelligence artificielle deviendra dominante, lorsque vous réunissez des personnes dans un environnement qui favorise le partage spontané des connaissances et le développement d’idées, des relations se créent naturellement, et les occasions d’affaires en découlent.
Nous avons donc hâte de répéter l’expérience l’an prochain.
CL : C’est une excellente réflexion pour conclure. Merci d’avoir participé et merci pour cet échange, Mithra.
MW : Merci.
CL : Les solides relations de la Banque Scotia avec l’écosystème des répartiteurs d’actifs et des gestionnaires permettent de réunir ces perspectives dans le cadre d’événements comme le Sommet mondial des gestionnaires alternatifs. Ces événements constituent un élément clé de la plateforme d’introduction de capitaux de Scotia Prime Services, qui met en relation des gestionnaires de placements alternatifs avec des investisseurs de premier plan et favorise le développement de relations, les occasions d’allocation de capital et les partenariats stratégiques à travers l’univers des placements alternatifs.
Si vous n’avez pas pu participer au Sommet de cette année, communiquez avec votre représentant de Scotia Prime Services pour en savoir davantage sur les événements à venir et les prochaines occasions de participation.
Je suis Coco Lefoka, de Scotia Prime Services. Merci de votre écoute.
Présentatrice : Merci d’avoir écouté le balado Le point sur les marchés de la Banque Scotia. N’oubliez pas de suivre l’émission sur votre plateforme de balado préférée. Vous pouvez aussi consulter notre site Web https://www.gbm.scotiabank.com/fr.html pour d’autres émissions riches en réflexions.
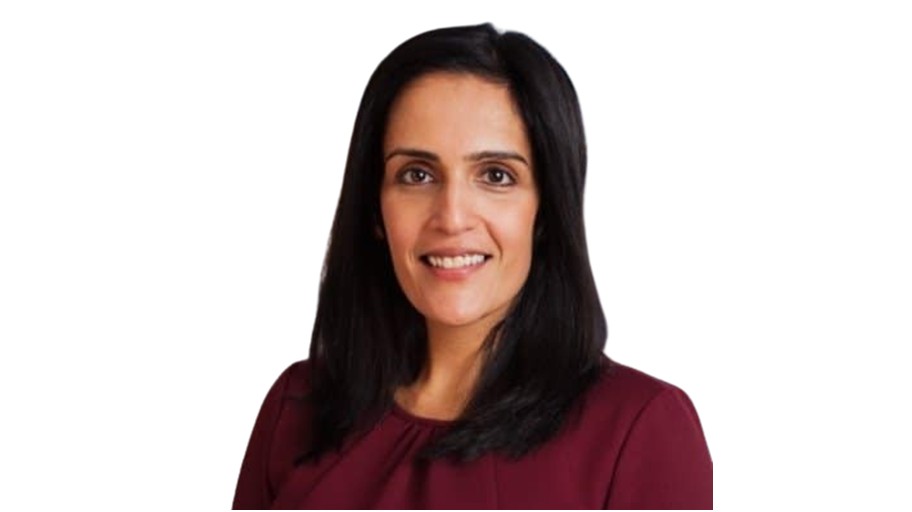
Mithra Warrier
Managing Director, Global Head of Financing Sales, U.S. Prime Services
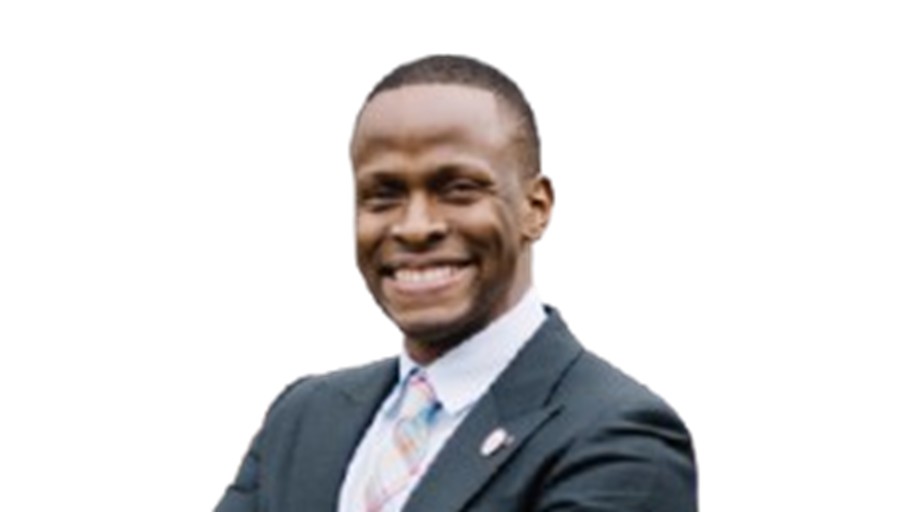
Letlotlo (Coco) Lefoka
Associate Director, Prime Services Sales, Prime Services
Market Points is designed to provide you with timely insights from Scotiabank Global Banking and Markets' leaders and experts.
Get new episodes right on your device by following us on your preferred podcast network: